Krisis persampahan di perkotaan kerap kali tidak hanya soal volume limbah, tetapi juga rendahnya partisipasi masyarakat dalam sistem pengelolaan yang ada. Sistem bank sampah konvensional yang tersebar di berbagai daerah sering kali menghadapi sejumlah kendala klasik, seperti rendahnya transparansi nilai tukar sampah, akumulasi tabungan warga yang tidak terdokumentasi dengan rapi, hingga persoalan likuiditas ketika nasabah ingin mencairkan hasil tabungannya. Hambatan-hambatan ini membuat gerakan memilah dan menabung sampah belum berjalan optimal, sayangnya, padahal peran aktif masyarakat adalah kunci utama untuk mengurangi beban tempat pembuangan akhir (TPA) dan mewujudkan ekonomi sirkular perkotaan yang sesungguhnya.
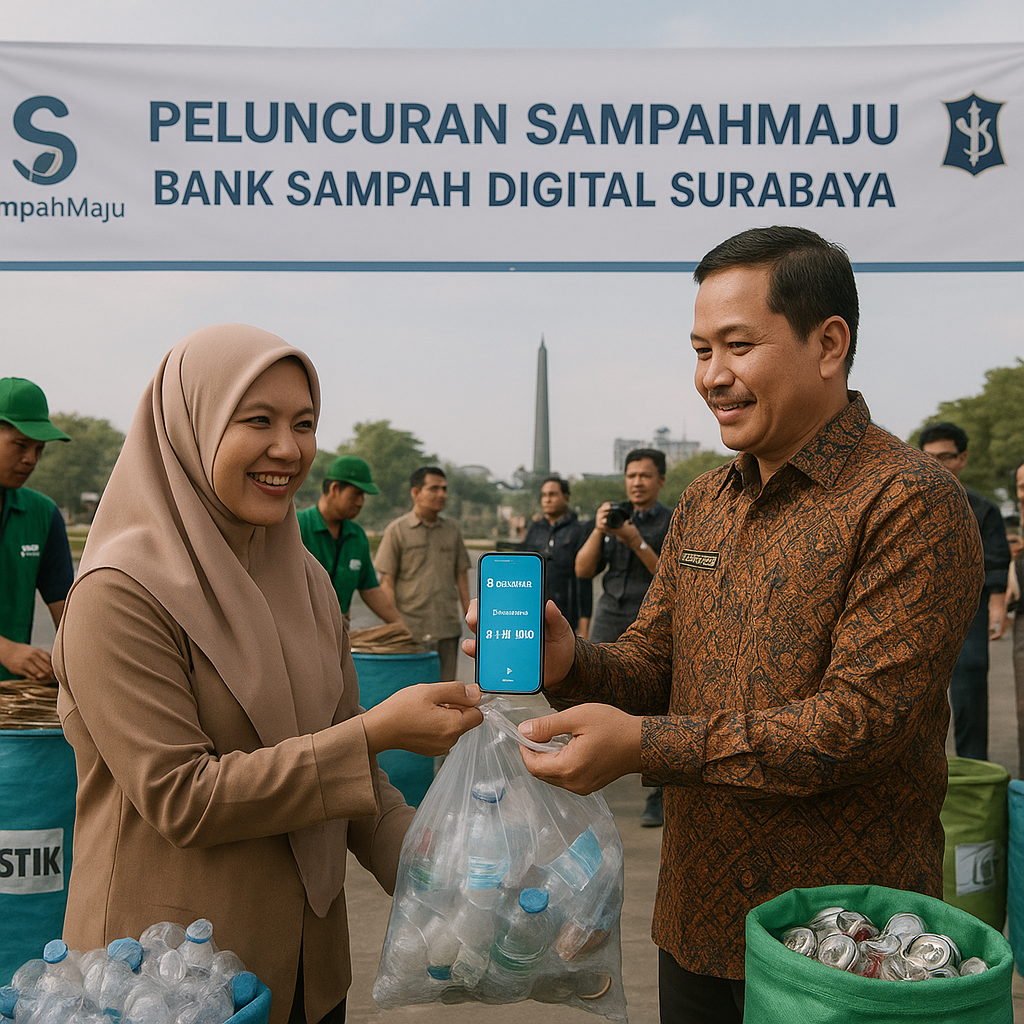
Menjawab tantangan kompleks tersebut, Pemerintah Kota Surabaya mengambil langkah inovatif dengan menggandeng perusahaan rintisan finansial (fintech) untuk meluncurkan platform ‘SampahMaju’. Terobosan ini mentransformasi tata kelola pengelolaan sampah dari hulu ke hilir melalui pemanfaatan teknologi digital yang modern dan akuntabel. Inisiatif ini tidak hanya sekadar memperbaiki masalah teknis pengelolaan sampah, tetapi juga menciptakan sebuah ekosistem baru yang menghubungkan kesadaran lingkungan dengan inklusi keuangan bagi warga.
Revolusi Tata Kelola: Dari Sampah Menjadi Kredit Mikro Digital
Prinsip kerja ‘SampahMaju’ berbeda secara fundamental dengan model bank sampah konvensional. Warga yang telah memilah sampah rumah tangga seperti plastik, kertas, dan logam, tidak lagi menerima uang tunai langsung setiap kali menyetor. Sebagai gantinya, mereka mendapatkan kredit digital yang nilainya dikonversi berdasarkan harga pasar real-time dari masing-masing jenis sampah. Inovasi paling fundamental dari sistem ini adalah kredit digital tersebut dapat diajukan sebagai modal usaha mikro melalui kemitraan dengan platform peer-to-peer lending. Selain itu, setiap transaksi dicatat menggunakan sistem blockchain sederhana, yang menjamin transparansi, keamanan, dan akuntabilitas data. Dengan demikian, pendekatan berbasis teknologi ini tidak hanya menyelesaikan masalah likuiditas dan akumulasi tabungan, tetapi juga membuka akses keuangan inklusif bagi warga yang sebelumnya belum tersentuh layanan perbankan formal.
Dampak multidimensi dari inovasi di Kota Surabaya ini sangat menggembirakan. Dalam sembilan bulan pertama peluncurannya, lebih dari 50.000 kepala keluarga telah bergabung dan secara kolektif mengalihkan rata-rata 15 ton sampah terpilih dari TPA setiap harinya. Lebih dari itu, platform ini telah berhasil menyalurkan lebih dari 2.000 pinjaman mikro berbasis kredit sampah untuk mengembangkan usaha warung, jasa, hingga kerajinan. Hasil ini membuktikan bahwa ekonomi sirkular yang didorong oleh teknologi digital mampu memberikan insentif langsung berupa pengurangan pengeluaran rumah tangga sekaligus akses modal usaha, sehingga kesadaran memilah sampah menjadi keputusan ekonomi yang rasional dan partisipatif.
Potensi Replikasi dan Masa Depan Ekonomi Sirkular Perkotaan
Keberhasilan model ‘SampahMaju’ di Surabaya membuka peluang besar untuk direplikasi di wilayah lain. Ke depan, para pengembang merencanakan integrasi sistem dengan pengumpul sampah di tingkat Rukun Warga (RW) serta pelaku usaha daur ulang skala kecil. Jika adopsi meluas, sistem bank sampah ini bukan lagi sekadar tempat pembuangan alternatif, melainkan motor penggerak ekonomi sirkular yang partisipatif dan bernilai ekonomis tinggi. Inovasi seperti ini menjadi bukti nyata bahwa solusi keberlanjutan yang paling efektif adalah yang mampu menyelaraskan kepentingan lingkungan dengan kebutuhan ekonomi dan sosial masyarakat secara simultan.